|
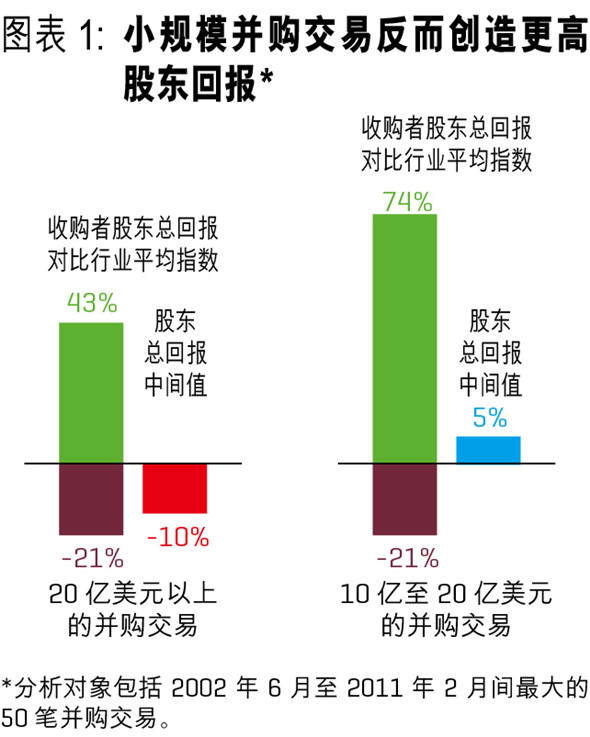
随着全球的前景趋于乐观,也有望不断增高。研究的传统理念一直认为,发动并购的结果往往是事与愿违:很多并购最终破坏了,而非创造。对于正在考虑采取外延式增长策略的中业而言,能够从近年来的并购大潮中学到哪些经验和教训呢? 从2002年到2009年跟踪了全球500多项并购交易并进行研究。结果表明,如果能在正确的时间、适当的情况下完成,的确可以创造显著的企业价值。在我们的全球研究中,所有并购交易中创造的达到了58%。而我们赖以评估的客观是(: Returns to Shareholders),它代表因变动反映出的,以及在一定时期内分享的增加。 最近,我们又专门跟踪了亚洲的并购交易,分析了2002年至2011年间公开进行的550笔交易,它们代表着包括中国在内的亚洲11个中各自50项最大的交易。我们采用经过调整的公告日期作为基准,测算了24个月的资本增值情况(股价变动)以及向股东发放的比率,由此确定股东总回报水平。 我们发现,行动在亚洲普遍较为成功,创造价值的交易占到了51%。但在中国,该数字却低于亚洲或全球的平均值,在此期间股东总回报为正值的仅有46%。一方面的原因是,中国的大型并购主要集中在基础和等个别,而它们比其他部门的股东整体回报情况要更为逊色。此外,这一结果也反映出中业在本土进行并购时相对缺乏经验。 那么,对于那些在中国国内或境外进行收购的而言,能够通过哪些切实可行的来提升股东回报水平呢?为此,我们甄别出了一些中国并购与众不同的特征,由此帮助方通过这“四式”来完善自身的行动: 小规模的成绩优于大型并购。就中国企业来说,不超过20亿的并购行动比更大金额的交易更能创造,大多数此类规模的项目均创造了良好的回报。(参见图表1)
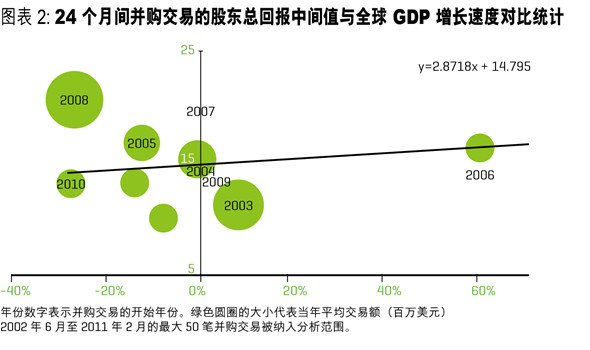
时机。如果交易在周期的“上升”阶段中对外公布,那么往往可以实现比下滑期间所宣布的交易更多价值。从整个亚洲来看,企业为股东创造价值的最佳契机,便是在的上升途中采取行动,而不是当市场回落,或在的早期阶段中出手。那些认为在周期中可以对被企业进行“”的看法,无疑是短视的。从以往来看,通过创造价值的最好年份分别是2002、2005、2006及2011年。这对于基于目前判断并购时机具有重要参考意义。(参见图表2)
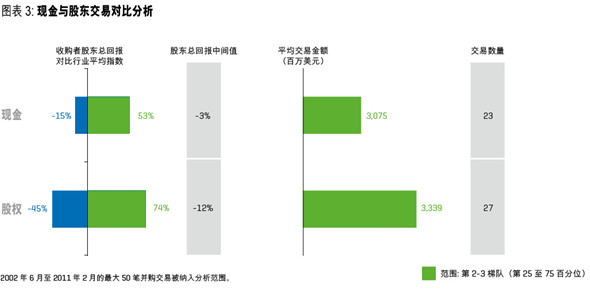
偏好。与亚洲其他地区相比,和行业的并购在中国创造了更多,其率中值分别达到了16%(金融)和37%(能源)。 为王。我们发现,在中国的成效明显好于交易,其股东总回报率的平均水平高出了后者9个百分点。(参见图表3)
尽管中国的与其他的有所差异,但我们仍旧找到了成功方共同遵循的三个“法则”,它们在各个中均突显出了其有效性。 首先,成功的收购皆以为导向。表现欠佳的并购交易背后往往是相当模糊的;而与其不同,成效显著的不但拥有清晰的并购理由,还能够通过正确的方法来筛选潜在。例如,这些企业清楚地知道是否可以助收购目标获得新的和、进入新的市场,或是扩大。因此,他们会建立明确的基准,同时设定出内部的扩展目标,随后围绕实现来市场预期,将其作为整个分析过程的组成部分。 其次,成功的收购方能够妥善管理过程。他们不仅全面开展有效的评估、和,而且尽可能地减少这些行动之间的交接手续和损失,努力降低潜在。 第三,良好的并购后不可或缺。这些成功企业能够动员整个的力量,并聚焦于和执行过程,以此实现并购交易所追求的潜在。企业可以立即着手部署全面、一致的交流方案,并且迅速识别决方面存在的各项障碍。 根据我们的经验,成功的收购方通常都会切实构建一套完善的。简而言之,就是通过正确的人员,在正确的时间做出正确的。同时,也深知如何衡量并购是否成功。方会同时使用各种先行和,并且根据这些来推动并购业绩。不仅如此,收购方还将并购交易作为一个整体性的过程,从目标筛选和评估,到尽职调查和谈判,再到与测量,将各种能力完整地连接在一起。其中许多都已经建立了有关的,从而在将来的交易中加以利用。 目前我们尚无法确认,过去10年中并购成的上升态势能否延续下去。不过,我们的研究结果显示,亚洲和中国的并购均呈现出强劲的发展动力,而时机、规模、位置、和等均值创造有着显著的影响。但是究其根本,并购企业的、和才是成功与否的最关键因素。
(责任编辑:职场达人) |