|
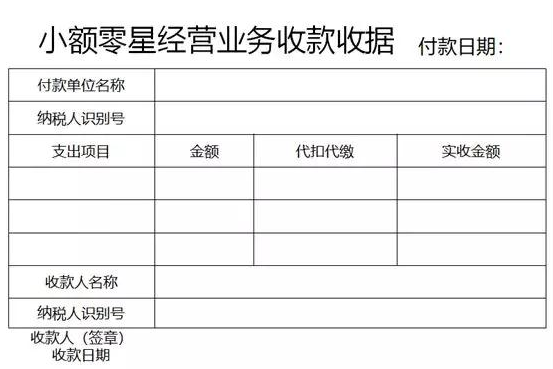
根据《财政部 国家税务总局关于全面推开营业税改征增值税试点的通知》(财税〔2016〕36号)文件附件一《营业税改征增值税试点实施办法》第五十条规定,增值税起征点幅度如下: (一)按期纳税的,为月销售额5000-20000元(含本数)。 (二)按次纳税的,为每次(日)销售额300-500元(含本数)。 《税务登记管理办法》(国家税务总局令第36号)第二条规定:企业,企业在外地设立的分支机构和从事生产、经营的场所,个体工商户和从事生产、经营的事业单位;除国家机关、个人和无固定生产、经营场所的流动性农村小商贩以外的其他纳税人,均应当按规定办理税务登记。即国家机关、个人和无固定生产、经营场所的流动性农村小商贩依法无需办理税务登记的单位。 2、不属于应税项目支出的税前扣除凭证的处理 国家税务总局2018年公告第28号第十条 企业在境内发生的支出项目不属于应税项目的,对方为单位的,以对方开具的发票以外的其他外部凭证作为税前扣除凭证;对方为个人的,以内部凭证作为税前扣除凭证。基于此规定,不属于应税项目的支出的税前扣除凭证处理: 第一,对方为单位的,以对方开具的发票以外的其他外部凭证作为税前扣除凭证。即:不属于应税项目,对方不开发票,开收款收据之类的即可。 第二,对方为个人的,以内部凭证作为税前扣除凭证。即:不属于应税项目,对方开收款收据。 例如,建筑工地上的拆迁补偿费、扰民噪音费、青苗补偿费、工地赔偿费,不属于应税项目的支出,按照以下内部凭证作为税前扣除凭证。 (1)建筑企业与被拆迁者签订补偿协议,协议中明确约定补偿或赔偿金额。 (2)建筑企业必须收集被补偿者的身份证复印件; (3)要求编制赔偿支付清单,领款者必须在清单上签字按手印。 另外,企业发生以下成本支出是属于不征增值税项目支出,凭借内部收款凭证或收款收据作为企业所得税税前扣除的凭证。 (1)采购方从销售方收到的违约金和罚款; (2)建设单位或业主从建筑企业总承包方工程款中扣留的罚款和违约金; (3)建筑企业总承包方从建筑企业专业分包方或劳务公司工程进度款或劳务款中扣留的罚款和违约金; (4)股权转让方收到股权购买方支付的股权转让款; (5)房地产企业支付给被拆迁人的政策性拆迁补偿款; (6)销售方为鼓励采购方提前或及时支付销售款而给予的销售折扣,在财务上体现的财务费用; (7)建筑企业为发包方提前或及时支付工程款而给予的销售折扣,在财务上体现的财务费用; 3、小额零星经营业务支出的税前扣除凭证 依据国家税务总局2018年公告第28号文件第九条第二款的规定,“企业在境内发生的支出项目属于增值税应税项目(以下简称“应税项目”)的,对方为依法无需办理税务登记的单位或者从事小额零星经营业务的个人,其支出以税务机关代开的发票或者收款凭证及内部凭证作为税前扣除凭证,收款凭证应载明收款单位名称、个人姓名及身份证号、支出项目、收款金额等相关信息。”。基于此税法规定,发生增值税应税项目的小额零星经营业务支出的税前扣除凭证有以下两种: (1)以税务机关代开的发票作为税前扣除凭证; (2)以收款凭证及内部凭证(或小额零星业务支出收款收据,具体如下附件所示)作为税前扣除凭证,收款凭证应载明收款单位名称、个人姓名及身份证号、支出项目、收款金额等相关信息。 小额小额零星业务支出收款收据附件如下:
温馨提示: (1)由于个人发生的小额零星业务支出分两种情况:一是按月销售金额在20000元以下(含20000元);二是按次或按日500元以下(含500元)。在税收征管实践中,有不少地方税务主管部门对个人发生应税项目的小额零星业务,按次或按日500元(含500元)以下的,不要去当地税务主管部门代开发票,而按月20000元(含20000元)以下的,必须要当地税务主管部门代开具发票。 (2)根据依据国家税务总局2018年公告第28号文件第九条第二款的规定,按月20000元(含20000元)以下的,个人也可以选择不去当地税务主管部门代开具发票,直接以收款凭证及内部凭证(或小额零星业务支出收款收据)作为税前扣除凭证,只要收款凭证载明收款单位名称、个人姓名及身份证号、支出项目、收款金额等相关信息即可。建议全国各地的基层税务主管部门,本着为企业和个人减负和响应党中央、国务院提出的“保就业”、“万众创新,大众创业”的号召,促进民营经济的发展,贯彻落实国家税务总局提出的“办税便民春风”活动,加快政府职能转型,建设服务型政府的精神,对于个人发生应税项目的月销售金额20000元(含20000元)以下的,不去当地税务主管部门代开具发票,直接以个人签字的收款凭证及内部凭证(或小额零星业务支出收款收据)作为税前扣除凭证。 4、劳务报酬按次支付500元以下的增值税处理 (责任编辑:晨鸿) |