|
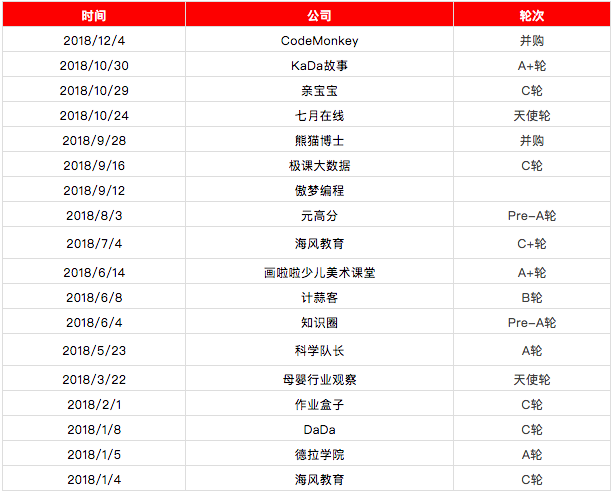
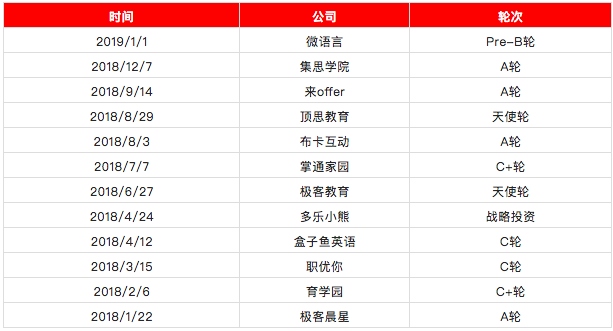
与新东方一时瑜亮的好未来,大部分主营业务为培优。另外网校、少儿英语、一对一、幼教等各个场景的自营同时展开。看到好未来的特点在于自营部分绝大多数还是从自身熟悉的K12领域展开,教育的各个赛道山头林立,每个赛道都有自己的壁垒和规则,城池并非一朝一夕可以攻破占领。其他赛道的布局,多数是通过对外投资实现的。2018年好未来的投资数量(18起)是高于新东方(12起)的,在投资的脚步上,好未来跑得更快。
好未来2018年投资布局:
新东方2018年投资布局:
进一步思考,和AT等互联网巨头的布局有所差异的是,互联网的“流量为王”在教育领域无法即刻成立,在布局中发生的协同效应没有互联网那么明显。典型例子如支付宝的流量导给趣店,能够迅速造就一家上市公司,但在教育领域好未来投了某一家公司,也无法达到迅速起量的效果。与互联网的流量逻辑不同,教育行业是付费逻辑,重服务、重体验带来的续费、转介绍很关键,无法快速上量。这一点也能够解释,教育行业并未出现互联网行业那样明显的马太效应。
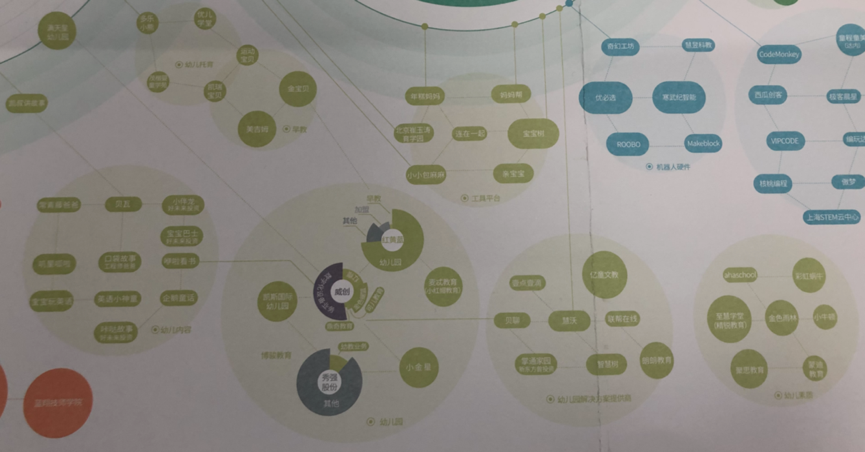
3.幼教:民办园式微,交付微创新 幼教: 幼儿园:威创、红黄蓝、秀强股份、麦忒教育(小红帽教育)、凯斯国际幼儿园、小金星 幼儿托育:多乐小熊、优儿学堂、茂楷婴童学苑、凯瑞宝贝、运动宝贝 早教:美吉姆、金宝贝 幼儿内容:凯叔讲故事、叽里呱啦、宝宝玩英语、英语小神童、口袋故事、企鹅童话、咔哒故事、咿啦看书、宝宝巴士、小伴龙、贝瓦、常青藤爸爸 工具平台:宝宝树、妈妈帮、亲宝宝、小小包麻麻、年糕妈妈、连在一起、北京崔玉涛育学院 幼儿园解决方案提供商:亿童文教、慧沃、智慧树、朗朗教育、联帮在线、贝聊、壹点壹滴、掌通家园
首先,随着18年众所周知的监管趋严,民办园的盈利能力将有所降低。普惠园投资的价值大幅削弱,但高品质的幼儿园仍有一定投资价值。
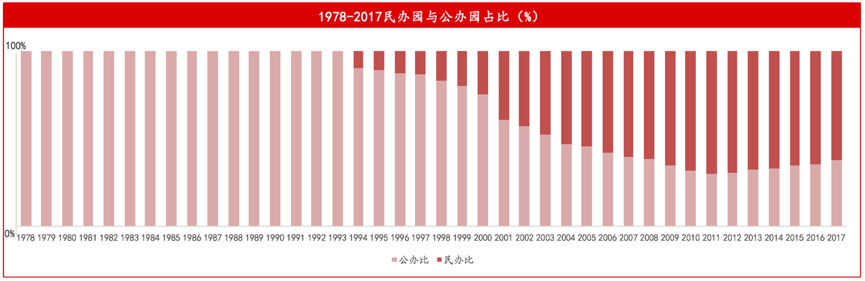
资料来源:多鲸资本《2018教育行业投融资报告》 来看看幼儿园的发展史。1993年以前,公办园一直占比是100%,到了2004年,民办园占比首次超过了公办园。13-17年民办园占比呈现小幅下降的趋势,2017年民办园占比63%。政策引导下,接下来民办园的占比下降将无可避免。 幼儿托育领域,目前的多乐学堂、多乐小熊等几家体量较小,行业整体还在培育期。参考美国,早已有Bright Horizons这样市值65亿美金的上市公司。随着行业规范性的逐渐建立,与高素质从业者数量的增加,幼儿托育这一庞大市场正在逐渐成形。 在幼儿园解决方案提供商中,亿童文教(430223)、朗朗教育(834729)等龙头公司将持续发挥稳定的服务能力,进行区域扩张。由于幼儿园的政策限制,未来幼教集团的发展或将聚焦于此方向。在供给依然不平衡的大环境下,幼教领域的机会在于第三方服务集成提供商。 (责任编辑:晨鸿) |