|
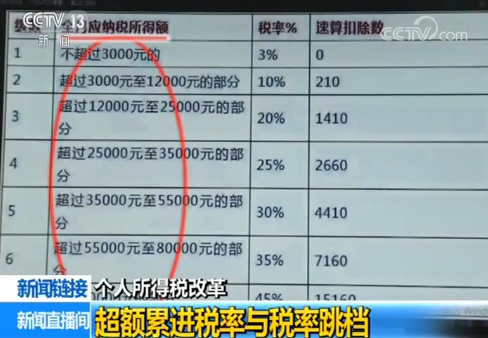
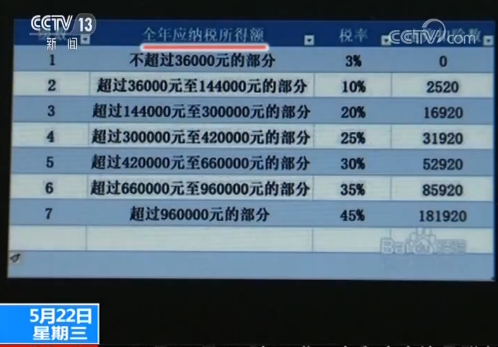
目前在我国,工薪收入扣减四类扣除后(专项扣除、其他扣除、个税免征额、专项附加扣除),其应纳税所得额按照7级超额累进税率计税。也就是说,应纳税所得额超出部分按所对应的税率级次分别计税,这就是所谓的“税率跳档”。 在过渡期间(2018年10月-12月),个人综合所得是按月计税,应纳税所得额即计税金额分成了3000元到80000元7个节点,分别对应着3%到45%,7个税率级次。 今年元旦起,个人综合所得是按年计税,7个税率级次所对应的计税金额就变成了36000元到960000元7个节点,刚刚是按月计税的12倍。
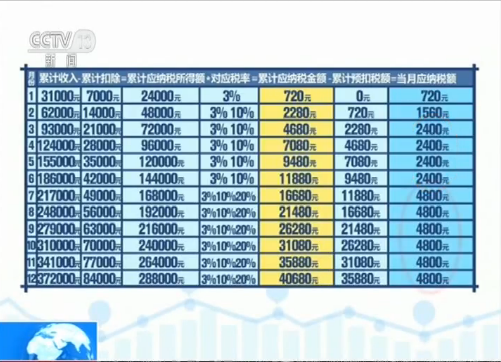
从个人所得税实行超额累进税率来看,工资收入达到一定程度就会出现税率跳档的现象。那么,个税改革后,为什么会在月份之间出现这种“前低后高、逐渐增加”的现象呢?同时,新的计税方式,会不会影响个人税负呢? 广东某信息技术公司营销中心资深业务经理 陈金元:一月份我的大概工资收入是31000元,那么按照新政策的话。所得税(应纳税所得)额大概是24000元、税率是按照3%,所以我1月份我缴的税就比较少,大概是720元。假如按照每个月来单独计算,每个月差不多是3000多元的个人所得税。 对比改革前后,这位二三月份均出现工资个税“跳档”的业务经理,今年一月份实缴个税比改革前少了两千多元。 两种计税方式,为什么会有这样大的差异呢? 成都市温江区税务局第一税务所副所长 孙超:个税改革前是按月计算。那么在他的(月度)收入不变的前提下,他的每月税额基本保持一致,而个税改革后适用的是按月预缴,按年汇算的累计计税方式。 原来,改革前按月计税,只要月度收入变化不大,计税金额和实缴个税在月度之间就不会有明显差异。 改革后按年计税,计税金额是按一月份到当前月份的累计数额来计税,税率级次跳档就出现了月份之间“前低后高、逐渐增加”的现象。
广东省税务局个人所得税处副处长 陈云璋:对于只从一处取得工资薪金的纳税人来说,他每个月预扣预缴的税款的总额基本是等于年度的应纳税税额。 通过计算来验证一下。我们将陈先生的月收入取零为整为31000元。按照新的计税方式,虽然其一月份只缴720元个税,但是,其二月份要缴个税1560元,其三四五六月份每月要缴个税2400元,七月份后的6个月每月则要缴个税4800元。 不过,到年底其累计纳税金额(40680)和原来“按月代扣代缴”全年应缴个税是一样的。 既然两种计税方式的应缴个税都是一样,为什么还要设立这么繁复的算法呢?
国家税务总局所得税司个人所得税一处调研员 任宇:在累计预扣预缴方法下,全年累计预扣的税款,与全年汇算清缴应纳的税款,这两个数基本是一致的,所以这样处理下来,这个群体到次年,汇算清缴他就不用来(办理退税)了,减轻了征纳双方的这种负担。 事实上,因为每个人的月度工薪收入都有或大或小的波动,按照新的计税方式,对那些月度收入波动大的中高收入群体来说,就可以避免在年终退税的麻烦。并且,对那些月度收入波动大、一些月份免税额度不足扣除的、中低收入群体来说,还可以拉低税负。(央视记者 温晓) (责任编辑:职场达人) |